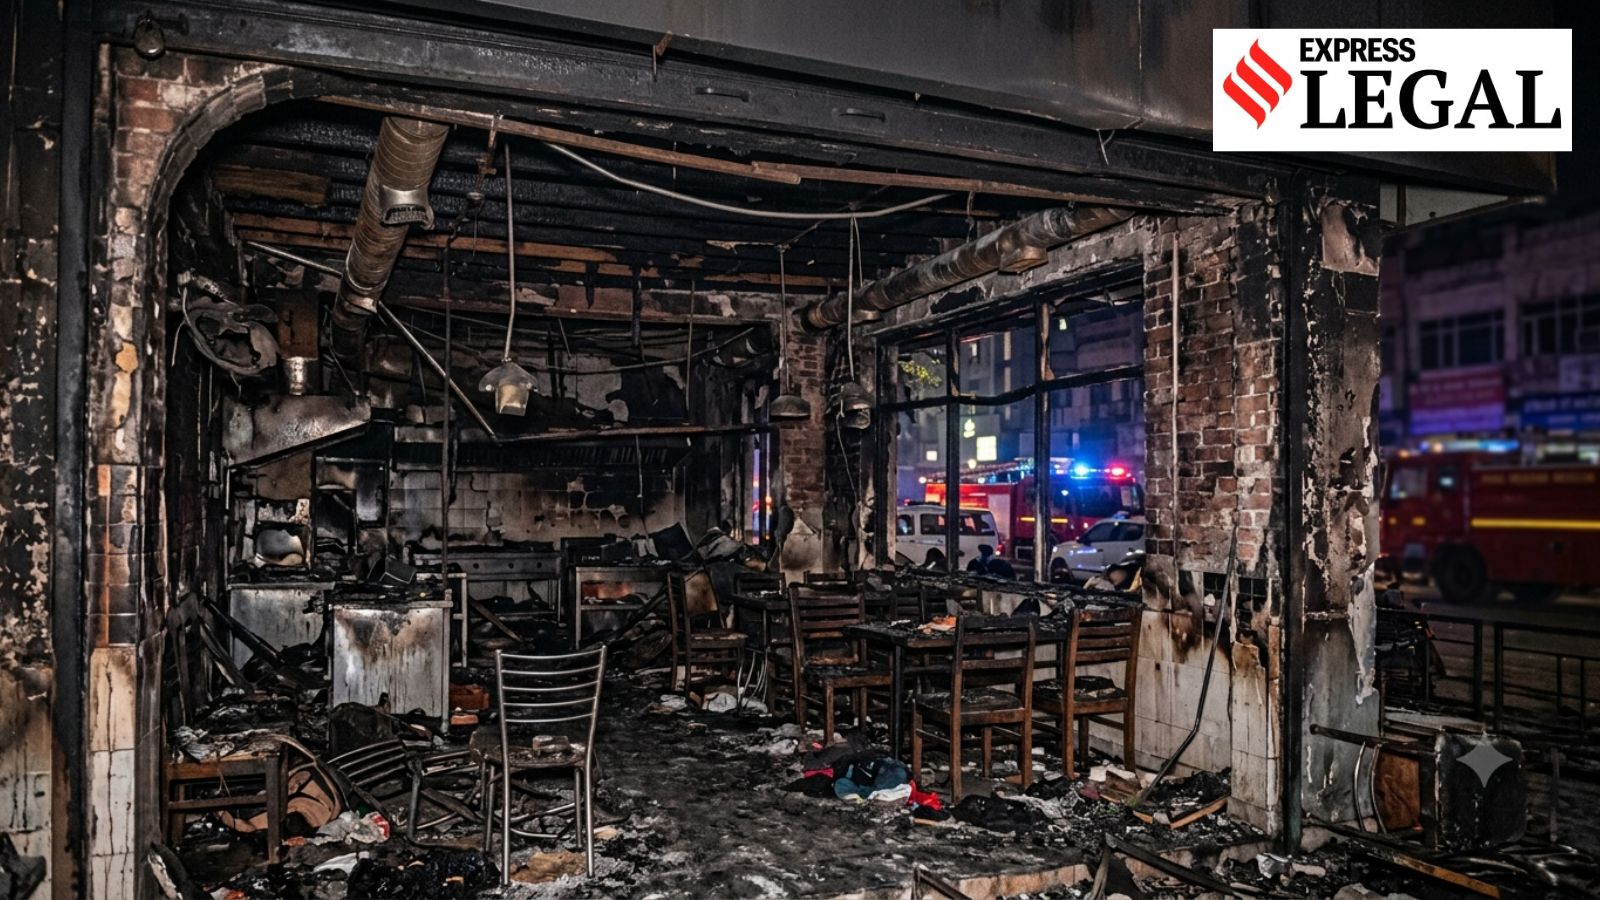
दिल्ली राज्य उपभोक्ता विवाद निवारण आयोग ने एक सार्वजनिक क्षेत्र की बीमा कंपनी को 2011 में राजौरी गार्डन के एक रेस्टोरेंट में लगी आग के नुकसान के लिए 51.12 लाख रुपये और ब्याज देने का आदेश दिया है।
- बीमा कंपनी को ₹51.12 लाख और 6% वार्षिक ब्याज का भुगतान करना होगा।
- आयोग ने मूल बिलों की अनुपलब्धता के आधार पर 75% मूल्यह्रास (depreciation) को खारिज कर दिया।
- रेस्टोरेंट मालिक को मानसिक उत्पीड़न के लिए ₹1 लाख और मुकदमेबाजी के लिए ₹50,000 का मुआवजा मिलेगा।
दिल्ली राज्य उपभोक्ता विवाद निवारण आयोग ने एक महत्वपूर्ण फैसले में स्पष्ट किया है कि बीमा कंपनियां बिना किसी ठोस नीतिगत आधार के दावों में भारी कटौती नहीं कर सकती हैं। यह मामला 2011 में राजौरी गार्डन स्थित 'तांबा इंडियन कुजीन' (Tamba Indian Cuisine) रेस्टोरेंट में लगी भीषण आग से जुड़ा है, जिसने पूरे प्रतिष्ठान को तबाह कर दिया था।
मामले की सुनवाई न्यायमूर्ति संगीता ढिंडरा सहगल और सदस्य बिमला कुमारी ने की। शिकायतकर्ता वरुण अग्रवाल ने आरोप लगाया था कि न्यू इंडिया एश्योरेंस ने उनके दावे का निपटान करते समय अनुचित कटौती की और उन्हें खाली डिस्चार्ज वाउचर पर हस्ताक्षर करने के लिए मजबूर किया।
विवाद का मुख्य कारण: मूल्यह्रास और बिल
बीमा कंपनी ने तर्क दिया था कि चूंकि मूल खरीद बिल आग में जल गए थे, इसलिए उन्होंने वस्तुओं पर 75% मूल्यह्रास (depreciation) लागू किया और नुकसान का आकलन 'मार्केट वैल्यू' के आधार पर किया। हालांकि, वरुण अग्रवाल ने आपूर्तिकर्ताओं से प्राप्त प्रमाणित प्रतियों को प्रस्तुत किया था। आयोग ने पाया कि पॉलिसी में ऐसा कोई प्रावधान नहीं था जो मूल बिल न होने पर 75% की भारी कटौती की अनुमति देता हो।
BozokMedia विश्लेषण से पता चलता है कि यह निर्णय उन छोटे और मध्यम व्यवसायियों के लिए एक मिसाल है जो अक्सर बीमा दावों के दौरान जटिल नियमों और मनमानी कटौती का सामना करते हैं। यह स्पष्ट करता है कि 'उपभोक्ता' की परिभाषा केवल व्यक्तिगत उपयोग तक सीमित नहीं है, बल्कि उन लोगों तक विस्तृत है जो अपने व्यवसाय से जीविका कमाते हैं।
बीमा दावों में कटौती केवल पॉलिसी के लिखित नियमों के आधार पर होनी चाहिए, न कि सर्वेयर की व्यक्तिगत धारणा या दस्तावेजों की कमी के आधार पर।
बीमा कंपनी ने यह तर्क भी दिया था कि शिकायतकर्ता एक 'उपभोक्ता' नहीं है क्योंकि यह एक व्यावसायिक प्रतिष्ठान था। हालांकि, आयोग ने इस दलील को खारिज करते हुए कहा कि चूंकि शिकायतकर्ता अपने होटल और रेस्टोरेंट से अपनी आजीविका कमा रहा था, इसलिए वह उपभोक्ता संरक्षण अधिनियम के तहत सुरक्षा का हकदार है।
| विवरण | बीमा कंपनी का दावा | आयोग का निर्णय |
|---|---|---|
| मूल्यांकन आधार | मार्केट वैल्यू (Market Value) | पुनर्स्थापना आधार (Reinstated Basis) |
| मूल्यह्रास (Depreciation) | 75% (बिना बिल के) | अस्वीकृत (कोई नीतिगत आधार नहीं) |
| कुल देय राशि | न्यूनतम भुगतान | ₹51.12 लाख + ब्याज + मुआवजा |
Frequently Asked Questions
प्रश्न 1: क्या मूल बिल खो जाने पर बीमा दावा खारिज हो सकता है?
उत्तर: नहीं, यदि आप आपूर्तिकर्ताओं से प्रमाणित प्रतियां या अन्य वैकल्पिक प्रमाण दे सकते हैं, तो बीमा कंपनी केवल बिल न होने के आधार पर भारी कटौती नहीं कर सकती।
प्रश्न 2: इस मामले में उपभोक्ता आयोग ने क्या दंड लगाया?
उत्तर: आयोग ने बीमा कंपनी को ₹51.12 लाख का भुगतान, 6% वार्षिक ब्याज, ₹1 लाख मानसिक उत्पीड़न के लिए और ₹50,000 कानूनी खर्च के रूप में देने का आदेश दिया।